
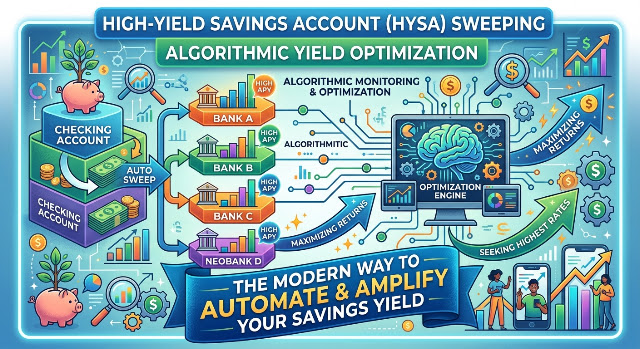

Transferencia automática a cuentas de ahorro de alto rendimiento (HYSA) y optimización algorítmica del rendimiento
حسابات التوفير ذات العائد المرتفع (HYSA): التحويل التلقائي للأرصدة وتحسين العائد عبر الخوارزميات
High-Yield Savings Account (HYSA) Sweeping & Algorithmic Yield Optimization
Primary Focus Keyword: High-Yield Savings Account Sweeping
Secondary Keywords: Algorithmic Yield Optimization, Automated Cash Sweeping, Max Yield Liquidity Management, Digital Wealth Cash Orchestration, Inflation-Protected Cash Management
Target Audience: Personal Finance Leaders, Digital Banking Strategists, Wealth Management Executives, Financial Planning Professionals, and Consumer Fintech Architects
Executive Summary
Consumer wealth management and retail digital banking are undergoing a rapid transformation driven by High-Yield Savings Account (HYSA) Sweeping and Algorithmic Yield Optimization. Moving past static deposit accounts and manual fund transfers, retail depositors and high-net-worth investors are adopting automated cash orchestration tools that continuously sweep idle cash across insured banking networks to capture peak yields.
By deploying multi-bank sweeping protocols governed by real-time interest rate tracking, digital banking platforms automatically maximize yield return while staying strictly within regulatory deposit insurance limits (such as FDIC or FSCS coverage). This operational shift turns passive cash savings into an automated, high-yielding liquidity engine, ensuring personal and small-business cash balances keep pace with fluctuating market rates without requiring active daily oversight.
The Shift: Static Savings Accounts vs. Algorithmic Yield Sweeping
Historically, retail bank depositors left cash reserves in traditional checking or base-rate savings accounts, earning minimal interest due to rate stickiness and bank margin capture. Manual transfers between institutions introduced settlement delays and friction:
Legacy Consumer Banking (Static & Manual)             Algorithmic HYSA Sweeping (Automated)
----------------------------------------             -------------------------------------
• Static Low-Yield Checking/Savings Accounts  --->   • Continuous Multi-Bank Yield Optimization
• Manual Account Comparison & Transfers      --->   • Programmatic Intra-Day Cash Sweeping
• Fragmented Deposit Insurance Coverage      --->   • Multi-Institution Pooled Insurance Coverage
• Uninvested Cash Erosion via Inflation      --->   • Maximized Compound Interest Realization
By transitioning to automated yield sweeping, depositors decouple liquid cash management from single-institution rate limitations. Intelligent algorithms continuously evaluate interest rate tiers across partner banks and route funds dynamically to maximize real returns.
Core Technical Pillars of HYSA Sweeping Infrastructure
Deploying consumer-grade yield optimization platforms at scale relies on four foundational technological layers:
1. Multi-Bank API Network Aggregation
Yield sweeping platforms interface directly with networks of FDIC- or FSCS-insured banking partners via open-banking APIs. This unified network allows cash to move frictionlessly across multiple chartered institutions while maintaining a single, seamless user dashboard.
2. Algorithmic Rate Tracking & Automated Sweeping
Real-time interest rate engines monitor APY (Annual Percentage Yield) adjustments across partner networks. When a partner institution raises deposit yields or introduces promotional rates, algorithms execute automated cash sweeps to capture the higher return instantly.
3. Programmatic Deposit Insurance Programmatic Allocation
To protect large cash deposits, sweeping protocols split balances across multiple partner banks in increments under the official deposit insurance cap ($250,000 per institution in the US). This provides multi-million-dollar insurance coverage while retaining full single-account accessibility.
4. Frictionless Liquidity Matching and Instant Cash Access
To ensure yield optimization does not compromise daily spending liquidity, platforms maintain automated liquidity buffers. Predictive cash-flow rules anticipate upcoming bill payments or transfer requests, sweeping cash back into primary transaction accounts prior to settlement windows.
Operational Workflow: Executing an Algorithmic Cash Sweep
Executing an automated yield-optimization sweep follows a structured, multi-step operational sequence:
-
Balance & Rate Analysis: The cash orchestration engine monitors the user’s primary operating account, identifying cash exceeding daily liquidity buffers.
-
Yield Route Selection: The rate engine scans the partner bank network, selecting the optimal insured APY destination.
-
Programmatic Sweep Execution: Automated API instructions route excess capital into the target high-yield account, allocating funds across insured institutions.
-
Liquidity Rebalance: When spending triggers or withdrawal requests occur, the engine instantly sweeps required funds back to the operational account without fee penalties.
Strategic Benefits for Retail Depositors and Wealth Managers
Adopting algorithmic yield sweeping delivers clear financial performance advantages:
-
Maximized Real Yields: Eliminates cash drag by ensuring every uninvested dollar earns the highest market-available APY continuously.
-
Expanded Capital Safety: Multi-bank sweeping expands deposit insurance limits automatically without requiring users to open and manage multiple independent bank accounts.
-
Effortless Financial Administration: Eliminates manual rate shopping, account setup overhead, and administrative tracking across fragmented banking portals.
Frequently Asked Questions (SEO & AEO Answers)
What is high-yield savings account (HYSA) sweeping?
High-yield savings account sweeping is an automated financial strategy where software algorithms dynamically move uninvested or idle cash from checking accounts into the highest-yielding savings accounts or insured partner banks to maximize interest returns.
How does cash sweeping expand deposit insurance coverage?
Cash sweeping expands deposit insurance by automatically spreading large cash balances across a network of affiliated banks in amounts under the legal single-institution limit (e.g., $250,000 per bank), providing multi-million-dollar coverage under a single master account.
Are funds held in sweeping programs liquid?
Yes. Sweeping algorithms are designed to maintain daily liquidity. They anticipate user spending needs and automatically sweep funds back into primary transaction accounts whenever withdrawals or payments are initiated.
Executive Conclusion
HYSA Sweeping and Algorithmic Yield Optimization represent the modern standard for personal and small-business liquidity management. By combining open-banking API networks with automated rate tracking and expanded deposit insurance, modern fintech platforms ensure cash reserves remain fully protected, instantly accessible, and continuously optimized for maximum financial yield.
Some More Finance Topics You May Like: